Reform BVG 21 am Abgrund?

Nach der Verabschiedung des Revisionsentwurfs des Bundesgesetzes über die berufliche Alters-, Hinterlassenen- und Invalidenvorsorge (BVG) am 25. November 2020 durch den Bundesrat, dem vom Revisionsentwurf abweichenden Beschluss des Nationalrats vom 8. Dezember 2021 und dem von beidem abweichenden Beschluss des Ständerats vom 12. Dezember 2022 liegen die Karten nun auf dem Tisch: We agree to disagree!

Wo liegen die wichtigsten Differenzen zwischen dem Entwurf des Bundesrats, der vom Nationalrat beschlossenen Variante und jener des Ständerats? Uneinigkeit herrscht insbesondere über die lohnmässige wie auch die altersmässige Eintrittsschwelle, beim Koordinationsabzug und bei der Kompensation für eine Umwandlungssatzsenkung, die Details können der beiliegenden Tabelle entnommen werden:

Ich geb’s offen zu, ich war noch nie ein bekennender Fan des sogenannten Sozialpartnerkompromisses. Die Beschlüsse des National- und des Ständerats beinhalten nun sowohl Verbesserungen als auch Verschlechterungen gegenüber dem bundesrätlichen Vorschlag. Die Begeisterung wird dadurch sicher nicht grösser.

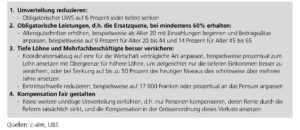
Wie weiter? Am 12. Dezember 2022 hat die UBS in einer Medienmitteilung in einem m. E. ausgezeichneten Artikel dargelegt, was die grundlegenden Ziele der BVG-Reform sein müssten und wie sie erreicht werden könnten:

  Bundesrat (BR) Nationalrat (NR) Ständerat (SR)
Jahreslohn CHF 21 510 CHF 12 548 CHF 17 208
Versicherungsbeginn Risiko Alter nach Vollendung des
24. Altersjahrs
nach Vollendung des
19. Altersjahrs
nach Vollendung des
24. Altersjahrs
Koordinationsabzug 50% 50% 15%
Kompensation für eine Umwandlungssatzsenkung Die ersten fünf Jahrgänge erhalten bis zu 2400 Franken pro Jahr, die zweiten fünf Jahrgänge noch maximal 1800 und die letzten fünf 1200 Franken. Der Bundesrat bestimmt danach für jedes Kalenderjahr die Höhe des Rentenzuschlags. Die ersten fünf Jahrgänge erhalten bis zu 2400 Franken pro Jahr, die zweiten fünf Jahrgänge noch maximal 1800 und die letzten fünf 1200 Franken. Bei Rentenvorbezug wird der Zuschlag gekürzt. Und wer von der Senkung des Umwandlungssatzes nicht betroffen ist, erhält keine Kompensation. Zusätzlich obere Limite: Vorsorgeguthaben grösser als der zweieinhalbfache Grenzbetrag nach Artikel 8 Absatz 1 (85% von 85 320 Franken) haben keinen Anspruch auf eine Kompensation. In den letzten zwanzig Jahren vor diesem Zeitpunkt getätigte Vorbezüge für die Wohneigentumsförderung werden an das massgebliche Altersguthaben angerechnet.

Als fünften Punkt würde ich ergänzen:

Keine zentrale Finanzierung der Kompensation. Wie im besagten UBS-Artikel nämlich sehr zutreffend ausgeführt wird, muss jede Vorsorgeeinrichtung Rückstellungen für Pensionierungsverluste bilden und sollte somit in der Lage sein, diese Rückstellungen für Kompensationszahlungen zu nutzen. Vor allem aber: Wird die Kompensation zentral über eine Organisation administriert, müssen sich alle Versicherten daran beteiligen, auch diejenigen, deren Vorsorgeeinrichtung die Hausaufgaben schon gemacht haben und die dadurch in der Vergangenheit schon zur Kasse gebeten wurden. Es würde einer Ausweitung der Umverteilung gleichkommen!

Und wenn ich noch einen sechsten Punkt ergänzen dürfte: ein differenzierter Koordinationsabzug. Der Koordinationsabzug ist für den Versicherungsteil in vollem Umfang absolut gerechtfertigt. Eine Reduktion des Koordinationsabzugs führt zu einer Doppelversicherung. Auf dem Sparteil macht der Koordinationsabzug jedoch keinen Sinn, weil dadurch weniger Sparkapital geäufnet wird.

Auf die oben von mir gestellte Frage, wie weiter, komme ich nicht umhin, mich auch hier der Meinung der UBS anzuschliessen, und ich zitiere:

«Lieber keine Reform als eine schlechte»

Es braucht keine Reformen um jeden Preis, sondern es braucht eine Reform, die gezielt die Umverteilung begrenzt und gleichzeitig allen eine gute Versicherungsgrundlage heute und in Zukunft bietet.» Dem ist eigentlich nix beizufügen. Warum macht es die Politik nicht einfach so?

Ich bin klar der Meinung und zitiere auch hier aus dem UBS-Artikel, diesmal eine Aussage von Silvan Gamper, Pensionskassenexperte bei c-alm: «Die derzeitigen Reformdiskussionen können (ich würde sogar weitergehen: «müssen») zu einem stabileren und gerechteren System der beruflichen Altersvorsorge führen. Aber nur, wenn wir dem Kapitaldeckungsprinzip wieder näherkommen.» Dem ist eigentlich nix beizufügen. Wann regelt es die Politik endlich so?

Andreas Cabalzar,
Co-Präsident VBS und Geschäftsleitungsmitglied
Öffentliches Personal Schweiz


Reform BVG 21 auf Irrwegen?

Nach der Verabschiedung des Revisionsentwurfs des Bundesgesetzes über die berufliche Alters-, Hinterlassenen- und Invalidenvorsorge (BVG) am 25. November 2020, dem Beschluss des Nationalrats vom 8. Dezember 2021 und den frisch vorliegenden Anträgen der Kommission für soziale Sicherheit und Soziales des Ständerats vom 26. April 2022 liegen die Karten nun mehr oder weniger auf dem Tisch: Eigentlich wäre man/frau sich in vielen Punkten ja grundsätzlich einig, und doch droht die Vorlage zu scheitern.

Wo liegen die wichtigsten Differenzen zwischen dem Entwurf des Bundesrats, der vom Nationalrat beschlossenen Variante und der von der ständerätlichen Vorberatungskommission verabschiedeten Mehrheitslösung (Quelle: 20.089 BVG-Reform, Fahne Ständerat, Sommersession 2022)?

Wobei ich hier ausdrücklich festhalten möchte, dass die nachfolgende Auswahl der gesetzlichen Bestimmungen auf meiner persönlichen Einschätzung ihrer Tragweite beruht. Die Übersicht gibt aber doch einen guten Einblick, um was man sich da so alles balgt:
Wenn man die verschiedenen Beschlüsse analysiert, kann man durchaus Einigkeit in an sich wichtigen Grundsätzen erkennen:

Es ist offensichtlich unbestritten, dass einerseits die Höhe der Renten so festzulegen wären, dass sie kostenneutral sind und dass die dazu erforderlichen Anpassungen der versicherungstechnischen Grundlagen zu tieferen Renten führen, die mit flankierenden Massnahmen aufzufangen sind, einerseits durch eine Erhöhung der Sparbeiträge und andererseits durch einen Zusatzbeitrag für die Übergangsjahrgänge, welche nicht oder nur unzureichend von höheren Sparbeiträgen profitieren können. So weit – so gut. Der Weg, wie man dahin kommt, ist jedoch umstritten.

Dazu liegen mittlerweile drei Varianten vor.

Die Varianten finden Sie entweder in der Printausgabe oder hier als Pdf-Datei.

Ich verzichte darauf, die Unterschiede zu werten, aus dem einfachen Grund, weil man in allen drei Varianten den Pfad der Tugend verlassen hat, indem man Systeme vermischt und weiterhin an der Regelung technischer Details festhält, anstatt sich auf das Wesentliche zu fokussieren. Ich halte es für verfehlt, dass der Gesetzgeber versicherungstechnische Parameter wie den Umwandlungssatz festlegt, und dies erst noch versicherungstechnisch ungenügend, zumindest wenn man die grundsätzlich systemwidrige Querfinanzierung überhöhter Renten vermeiden will. Der versicherungstechnisch korrekte Umwandlungssatz müsste wohl eher bei 5 Prozent liegen.

Die vorgesehene Anpassung des UWS auf 6 Prozent ist klarerweise ungenügend. Und noch schlimmer, als flankierende Massnahme will man nun im BVG-System einen Rentenzuschlag einführen, der auf dem Umlagerungs- und Solidaritätsprinzip der ersten Säule basiert. Beide Prinzipien sind gewiss hochzuhalten, selbstverständlich, aber die 2. Säule ist eine individuelle Versicherung und basiert auf dem individuell Ersparten und den Kapitalerträgen. Im Prinzip wird die AHV+, die vom Volk bedauerlicherweise abgelehnt worden ist, nun halt einfach über die 2. Säule eingeführt.

Wenn man derart meckert, sollte man auch aufzeigen, was denn mögliche Alternativen wären. Für einmal hat meines Erachtens der Kanton Graubünden in einem umfassenden Reformpaket seiner kantonalen Vorsorgeeinrichtung (Pensionskasse Graubünden; PK GR) eine technisch saubere gut funktionierende und teilweise auch innovative Lösung entwickelt. Vor allem wichtig, es wurden in der politischen Diskussion im Grossen Rat (Kantonsparlament) die relevanten politischen Fragen diskutiert, allen voran das Leistungsziel der 2. Säule. Und genau diese Diskussion fehlt auf nationaler Ebene. Basierend auf den versicherungstechnisch angepassten, korrekten Grundlagen ergab sich im Fall der PK GR der Standardsparplan mit den entsprechenden Sparbeitragssätzen. Für die PK GR strategisch gesehen fast noch wichtiger war, dass zusätzlich die Rentner*innen, die noch mit zu hohen Umwandlungssätzen (UWS) in Rente gehen konnten, in ein eigenes geschlossenes Vorsorgewerk überführt werden konnten, für das der Kanton eine unbefristete Staatsgarantie (mittels einer Darlehensoption) übernommen hat. Für die dritte Kompetente, eine faire Übergangslösung für die ersten zehn Jahrgänge, die zu wenig von den höheren Sparbeiträgen profitieren können, um die Renteneinbusse infolge der Senkung des UWS kompensieren zu können, war die PK GR selber besorgt. Die Übergangslösung ist so ausgerichtet – und dies wurde im politischen Prozess offen deklariert –, dass die Renteneinbussen nicht mehr als 7 Prozent im Vergleich zur Rente mit den vorgängigen versicherungstechnischen Grundlagen betragen darf.

Also auch hier ein klares quantitatives Ziel, auf das all die Stellschrauben auszurichten waren. Wenn das Bündner Reformpaket einen Makel hat, dann den, dass sich die Arbeitgebenden an der Übergangslösung finanziell nicht beteiligen mussten. Da im Fall der PK GR das Verhältnis von Arbeitgeber- zu Arbeitnehmerbeitrag bei rund 54:46 liegt sowie unter Berücksichtigung der Staatsgarantie für das Rentnerwerk, muss man die fehlende Beteiligung der Arbeitgeberseite etwas relativieren.

Was ist nun das Fazit: Falls eine der Varianten von BR/NR/SR in Kraft treten sollte, wird man bestenfalls eine begrenzte Entschärfung der Situation der 2. Säule erzielt haben. Trotz einer gut gemeinten Übergangslösung wird man auch nicht wissen, wo man in Bezug auf das verfassungsmässige Ziel für die 2. Säule (zusammen mit der Alters-, Hinterlassenen- und Invalidenversicherung), die Fortsetzung der gewohnten Lebenshaltung in angemessener Weise zu ermöglichen (Art. 113 Abs. 2 lit. a Bundesverfassung; SR 101), effektiv steht. Man fischt so gesehen im Trüben. Sollte die Vorlage Reform BVG 21 scheitern, würde dies die Chance bieten, eine echte und auch langfristig funktionierende Lösung zu bringen, mit einem klaren Leistungsziel für die 1. und die 2. Säule und mit quantitativen Vorgaben für eine Übergangslösung. Eigentlich wären doch dies die sozialpolitisch relevanten Fragen, die zu entscheiden wären, und nicht wie hoch der Luftdruck in einem Veloreifen sein sollte.

Andreas Cabalzar,
Co-Präsident VBS und Geschäftsleitungsmitglied
Öffentliches Personal Schweiz (ZV)


Nein zur Altersvorsorge 2020: Quo vadis?

Das Reformpaket Altersvorsorge 2020 ist an der Urne gescheitert. Als Befürworter der gescheiterten Vorlage liegt die Versuchung nahe, die Verantwortung für eine neue Vorlage allein den Gegnern der Vorlage zuzuspielen. Sollen die doch eine bessere Lösung finden. Nur, die Sache ist viel zu wichtig, als dass die Verantwortung zur Lösungssuche für eine neue Revisionsvorlage im Bereich der Altersvorsorge weiter im Pingpong hin und her geschoben werden darf.

An den Anfang meiner Überlegungen möchte ich eine Grundannahme stellen: Die erste und die zweite Säule basierten immer schon auf einer Konvention über die wirtschaftliche Existenzsicherung im Alter. Es sind eigentliche Generationenverträge, die nun an ihre Grenzen gestossen sind und deshalb erneuert werden müssen. An der Akzeptanz der ersten und zweiten Säule, an ihrer Zweckbestimmung – der wirtschaftlichen Existenzsicherung im Alter – hat sich durch die Abstimmung am 24. September 2017 weder in der breiten Bevölkerungsschicht noch der classe politique, so hoffe ich wenigstens, grundsätzlich etwas geändert.

Aus den Abstimmungen zu AHVplus und nun zur Altersvorsorge 2020 lässt sich meines Erachtens eines klar erkennen: Umverteilungseffekte sind nicht mehrheitsfähig. Konkret heisst das: Eine neue Vorlage muss in der ersten Säule ohne Leistungsausbau auskommen. Und die AHV muss langfristig stabil finanziert sein. Die zweite Säule muss in den gesetzlichen Mindestanforderungen so ausgerichtet werden, dass die Renten grundsätzlich ausfinanziert sein müssen. Als dritter Eckpunkt muss das Leistungsziel, wonach aus der Summe von AHV- und BVG-Rente nach der Pensionierung ca. 60 % des letzten versicherten Einkommens zur Verfügung steht, weiterhin Bestand haben.

Lösungsmodelle gesucht

Die «Preisfrage» ist nun, wie erreicht man das Leistungsziel mit den obigen Anforderungen? Wenn man Umverteilungseffekte in der zweiten Säule ausschliessen will, könnte man sich folgendes Modell vorstellen: Die Rentenversprechen dürften höchstens noch auf einem «risikolosen» Zinssatz beruhen. Der Zinssatz für das Sparkapital der Aktiven wird ohnehin jährlich neu festgelegt. Basierend auf ihrem Jahresergebnis würde jede Kasse jedes Jahr einen einheitlichen Zinssatz festlegen und anteilsmässig auf die Sparkapitalien der Aktivversicherten und, zum Beispiel in Form von variablen Rentenzuschüssen, auf die Rentner verteilen. Der Umwandlungssatz müsste in der Folge drastisch gesenkt werden. Um das Leistungsniveau dennoch halten zu können, müsste jeder und jede aktiv Versicherte deutlich mehr Kapital ansparen. Dies kann nur mit einem längeren Sparprozess und/oder höheren Arbeitgeber- und Arbeitnehmerbeiträgen erreicht werden. Beides birgt Sprengstoff: Eine Verlängerung des Sparprozesses kann realistischerweise nur höheres AHV- und Pensionsalter bedeuten. Höhere Arbeitgeber- und Arbeitnehmerbeiträge lassen sich sozial- und wirtschaftsverträglich vermutlich nur über jene Beträge finanzieren, die für Lohnwachstum reserviert sind oder in den jährlichen Lohnrunden vereinbart werden. Dies würde allerdings zu einer Stagnation der Nettolöhne über eine noch unbestimmte Zeit führen. Für die älteren Jahrgänge, denen zu wenig Zeit als Aktive verbleibt, um tiefe Umwandlungssätze mit zusätzlichem Ansparen von Alterskapital zu kompensieren, die bei einem Systemwechsel im oben beschriebenen Sinn «in die Röhre gucken» würden, müsste wiederum eine Auffangregelung gefunden werden. Das vom Volk versenkte Reformpaket Altersvorsorge 2020 enthielt dazu meines Erachtens eine gute Lösung (spezifische Beiträge an die Kassen, finanziert aus dem Risikofonds).

Dieses Modell hat (mindestens) einen grossen Haken: Wenn Umverteilungseffekte in einem Kapitaldeckungssystem, wie der 2. Säule, prinzipiell ausgeschlossen werden sollen, kann dies eigentlich nur funktionieren, wenn die Leistungsversprechen auf einem risikolosen Zinssatz basieren (0 bis 1 Prozent). Eine Senkung des Technischen Zinssatzes hat indessen immer auch Kostenfolgen für die Pensionskassen, weil ein tieferer technischer Zinssatz zu einem höheren Barwert der Verpflichtungen führt (Barwert: heutiger Wert zukünftiger Zahlungen, unter Annahme einer bestimmten Verzinsung). Gemäss einer Faustregel sinkt der Deckungsgrad um bis zu 5 Prozentpunkte, wenn der technische Zinssatz einer Pensionskasse um 0.5 Prozentpunkte reduziert wird. Wenn nun ein risikoloser technischer Zinssatz angestrebt wird, ist dies wahrscheinlich in allen Pensionskassen nur – so paradox das klingt – mit risikobehafteten Anlagen und wohl zumindest teilweise über Sanierungsbeiträge finanzierbar. Ersteres steht grundsätzlich in Widerspruch zu den Schutzzielen im BVG. Vor diesem Hintergrund halte ich es für unabdingbar und ich hab das auch früher schon mal postuliert, dass, nun halt im Rahmen der Aufräumarbeiten nach dem Volksnein zum Reformpaket Altersvorsorge 2020, das heutige System der 2. Säule umfassend kritisch überprüft wird. Ist das System der 2. Säule, so wie es heute rechtlich definiert ist, überhaupt noch geeignet und in der Lage, die sozialpolitischen Ziele zusammen mit der, vom System her hoffentlich unbestrittenen, 1. Säule zu erfüllen?

Schlussbemerkung

Was bleibt als Fazit? Welche Lösungen auch immer das nächste Reformpaket beinhaltet: Wenn wir an einem existenzsichernden Einkommen aus der ersten und zweiten Säule als Gesellschaft festhalten wollen, müssen wir auch für die Finanzierung der Leistungen sein. Es braucht einen neuen Generationenvertrag, welcher nach bewährtem Muster auf die Solidarität sowohl zwischen den Generationen als auch zwischen hohen und tieferen Einkommen und ebenso auf die Sozialpartnerschaft zählt. Es braucht meines Erachtens aber auch die Bereitschaft, das heutige System der 2. Säule kritisch zu hinterfragen. Ohne Kompromissbereitschaft wird’s aber so oder so wieder nichts.