Neue Konditionen unserer Versicherungspartner ab 01.01.2026

Mitglieder, die bereits bei einer unserer Partner-Krankenkassen versichert sind, können den Antrag auf Kollektivversicherung auch nachträglich stellen.

Generali
Ab dem 01.01.2026 gelten folgende Kollektivrabatte:

–  Assistance-Versicherung: 15 %
–  Gebäudeversicherung: 15 %
–  Haftpflicht- und Hausratversicherung: 19 %
–  Motorfahrzeugversicherung: 12 %
–  Rechtsschutzversicherung: 15 %
–  Unfallversicherung (individuell): 15 %

Sanitas
Die aufgeführten Versicherungsprodukte bilden einen integrierenden Bestandteil des Rahmenvertrages gemäss Artikel II. Ziffer 2., Inhalt des Versicherungsschutzes.
Die Allgemeinen Versicherungsbedingungen (AVB) und Zusatzbedingungen (ZB) zu den aufgeführten Produkten sind auf www.sanitas.com abrufbar.

100 Franken geschenkt
Erhalten Sie 100 Franken bei Neuabschluss einer ambulanten oder stationären Zusatzversicherung.*

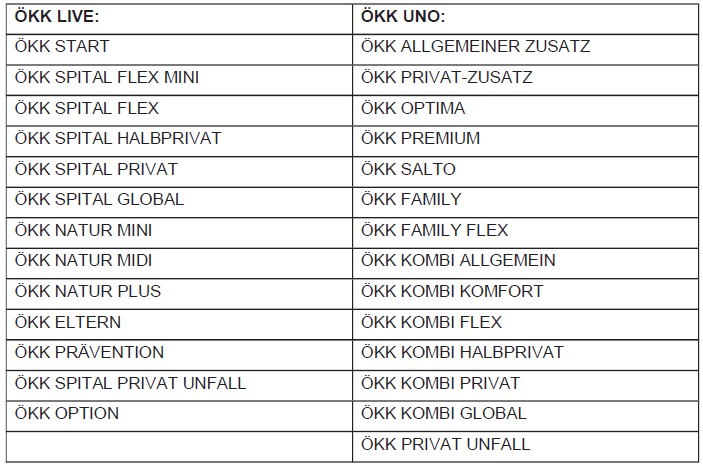
ÖKK
Mitglieder des Öffentlichen Personal Schweiz profitieren bei ÖKK auf folgende Versicherungszweige Rabatt von 10 %:


KPT
Ab 01.01.2026 gelten folgende Konditionen:

Produkt Rabatt
Krankenpflege-Plus-Versicherung und
Krankenpflege Comfort-Versicherung
0 %
Pulse Eco, Top & Premium 9 %
Spitalkostenversicherung Allgemein 0 %
Spitalkostenversicherung Halbprivat 9 %
Spitalkostenversicherung Privat 9 %
Spitalkostenversicherung Flex 9 %


Neuer Vertragspartner

Liebe Mitglieder
Einmal mehr ist es uns gelungen, mit einem Fahrzeuglieferanten eine Vereinbarung über Sonderkonditionen für unsere Mitglieder abzuschliessen.

Unser neuer «Polarstern» am ZV-Himmel

Polestar ist eine schwedische Marke für Performance-Elektroautos, die raffinierte Leistung und Spitzentechnologie vereint. Sie möchten die Automobilbranche durch pure, progressive Leistung voranbringen, indem sie Design und Technologie nutzen, um den Wandel zu einer nachhaltigen Elektromobilität zu beschleunigen. So sind sie stets bestrebt, noch nachhaltigere Batterien für ihre Elektrofahrzeuge zu bauen, indem sie sie reparieren, aufarbeiten und wiederverwenden. Mithilfe der Blockchain-Technologie verfolgen sie den Abbau und die Herstellung von kritischen Materialien zurück und fördern eine ethische und transparente Lieferkette. Ihr ultimatives Ziel ist es, bis 2030 ein komplett klimaneutrales Auto zu bauen – und dies ohne Offsetting.

Statt auf herkömmliche Verkaufsräume setzt Polestar auf ästhetisch gestaltete Polestar Spaces, in denen die Marke in entspanntem Umfeld erlebt werden kann. In einem Polestar Space werden Besucherinnen und Besucher von Polestar Specialists beraten und können sich für eine Probefahrt unkompliziert selbst hinters Steuer setzen.

Bei Kaufinteresse begeben Sie sich wie immer auf unsere Website unter: https://oeffentlichespersonal.ch/dienstleistungen/flottenrabatte-2

Urs Graf, Geschäftsleitungsmitglied
Öffentliches Personal Schweiz


Versicherungsvertragsgesetz in Kraft gesetzt

Liebe Mitglieder

Gerne informieren wir Sie über Neuerungen, welche ab 1. Januar 2022 in Kraft treten werden – es handelt sich dabei um folgendes:

Bundesrat setzt revidiertes Versicherungsvertragsgesetz in Kraft

Bern, 11.11.2020 – Der Bundesrat hat an seiner Sitzung vom 11. November 2020 das revidierte Versicherungsvertragsgesetz per 1. Januar 2022 in Kraft gesetzt. Das Gesetz regelt die Beziehungen zwischen Versicherungen und ihren Kundinnen und Kunden.

Am 19. Juni 2020 haben die Eidgenössischen Räte die Revision des Versicherungsvertragsgesetzes (VVG) gutgeheissen. Die Referendumsfrist ist am 8. Oktober 2020 ungenutzt abgelaufen. Der Bundesrat hat das Inkrafttreten des revidierten VVG per 1. Januar 2022 beschlossen. Damit steht den Versicherungsgesellschaften ausreichend Zeit zur Verfügung, um die umfangreichen Neuerungen zu implementieren, insbesondere in der Produktgestaltung, im Vertrieb, bei der Schadenserledigung und bei der Vertragsauflösung.

Das revidierte Gesetz bringt Verbesserungen für Kundinnen und Kunden und passt Bestimmungen an veränderte Gegebenheiten an. So wird beispielsweise neu für Versicherungsverträge ein Widerrufsrecht von 14 Tagen eingeführt und auch Verträge mit langer Laufzeit können nach drei Jahren beendet werden. Die Verjährungsfrist für Ansprüche aus Versicherungsverträgen wird von zwei auf fünf Jahre erhöht. Zudem wird das Gesetz an die heutigen Anforderungen des elektronischen Geschäftsverkehrs angepasst.

Revidierte Bestimmungen

Die Teilrevision beinhaltet folgende wesentliche Änderungen im VVG:

  • Versicherte können neu innerhalb einer Bedenkfrist von 14 Tagen von ihrem Vertrag ohne Verpflichtung zurücktreten (nArt. 2a und 2b). Die Widerrufsfrist beginnt, sobald der Versicherungsnehmer den Vertrag beantragt oder angenommen hat. Die Frist ist eingehalten, wenn der Versicherungsnehmer am letzten Tag der Widerrufsfrist seinen Widerruf dem Versicherungsunternehmen mitteilt oder seine Widerrufserklärung der Post übergibt.
  • Die Versicherer müssen zusätzlichen Informationspflichten nachkommen (nArt. 3). So wird beispielsweise explizit festgehalten, dass zur (bisherigen) Aufklärungspflicht über den Umfang des Versicherungsschutzes ebenfalls Angaben gehören, ob es sich um eine Summen- oder Schadenversicherung handelt. Ebenfalls muss über die zeitliche Geltung des Versicherungsschutzes informiert werden, insbesondere ob und inwieweit nach Ablauf des Versicherungsvertrages noch Versicherungsschutz besteht.
  • Die in der Praxis weitverbreiteten vorläufigen Deckungszusagen werden neu gesetzlich geregelt (nArt. 9). Es handelt sich hierbei um einen selbstständigen Versicherungsvertrag, der dem VVG untersteht. Dabei genügt es, wenn die versicherten Risiken und der Umfang des Versicherungsschutzes bestimmbar sind.
  • Neu ist neben der Schriftform (mit Unterschrift) auch eine Kündigungserklärung in elektronischer Textform möglich (nArt. 35a), zum Beispiel per E-Mail. Damit wird das VVG den Gegebenheiten des ECommerce über die ganze Wertschöpfungskette hinweg gerecht. Eine eigenhändige Unterschrift ist damit nicht mehr erforderlich. Davon ist auch bei der vorläufigen Deckungszusage des Versicherers auszugehen (nArt. 9). Schriftform im Sinne von Art. 12 ff. OR ist weiterhin bei der Abtretung und Verpfändung (nArt. 73) nötig.
  • Versicherte sowie Versicherungen können Verträge (mit Ausnahme der Lebensversicherungsverträge) mit längerer Laufzeit (mehr als drei Jahre) auf das Ende des dritten oder jedes folgenden Jahres mit einer Kündigungsfrist von drei Monaten kündigen, ohne das Ende der Laufzeit abzuwarten (nArt. 35a). Dadurch werden «Knebelverträge» faktisch abgeschafft. Von dieser Ordnung nicht erfasst werden Versicherungsverträge, die auf eine Dauer von drei oder weniger als drei Jahren vereinbart wurden. Diese können ordentlich nicht vorzeitig gekündigt werden, während aber die ausserordentliche Kündigung nach nArt. 35b auch hier offensteht, sofern ein wichtiger Grund vorliegt. Ohne Bedeutung ist nArt. 35a auch für Versicherungsverträge, für die keine bestimmte Dauer vereinbart wurde und die damit unbefristet sind.
  • In der Zusatzversicherung zur sozialen Krankenversicherung stehen das neue ordentliche Kündigungsrecht und das Kündigungsrecht im Schadenfall nur den Versicherten zu (nArt. 35a Abs. 4). Diese Regelung widerspiegelt die heutige Praxis der Versicherungen. Der Krankenzusatzversicherer darf somit nach einem Leistungsbezug den Vertrag nicht kündigen. Anders ist dies bei der kollektiven Taggeldversicherung, wo beiden Vertragsparteien ein Kündigungsrecht zusteht (nArt. 35a Abs. 4).
  • Interessant ist im Lande der Überversicherung ferner die Möglichkeit des Versicherungsnehmers, bei Vorliegen einer unbemerkten Mehrfachversicherung innert vier Wochen seit Entdeckung dieser den zuletzt geschlossenen Vertrag zu kündigen (nArt. 46b). Ebenfalls steht dem Versicherungsnehmer ein Kündigungsrecht bei einer wesentlichen Gefahrsverminderung zu (nArt. 28a).
  • Bei den sogenannten versicherungsrechtlichen Obliegenheiten handelt es sich regelmässig nicht um Obliegenheiten gemäss dem allgemeinen Vertragsrecht, sondern um vertragliche Nebenpflichten. Verletzt der Versicherungsnehmer eine solche Pflicht, kann der Versicherer den Ersatz des darauf zurückführenden Schadens verlangen. Bei der Leistungskürzung handelt es sich damit im Grunde genommen um eine Verrechnung des verursachten Schadens. Diesem Umstand wird nun explizit Rechnung getragen, als der vereinbarte Rechtsnachteil neu nicht nur bei einer unverschuldeten Vertragsverletzung nicht eintritt, sondern ebenfalls wenn der Versicherungsnehmer nachweist, dass die Verletzung für den Schaden nicht kausal war (nArt. 45). Diese Klarstellung ist zu begrüssen, allerdings wird den Versicherern weiterhin die Möglichkeit belassen, den Rechtsnachteil unabhängig vom Grad des Verschuldens eintreten zu lassen. Diese Frage dürfte somit weiterhin die Gerichte beschäftigen.
  • Ansprüche aus Versicherungsverträgen verjähren anstatt wie bisher nach zwei Jahren neu erst fünf Jahre nach Eintritt des Schadenfalls (nArt. 46). Der Versicherte kann seinen Anspruch somit bis zu fünf Jahre nach dem Eintritt des Ereignisses, das die Leistungspflicht begründet, geltend machen. Weiterhin findet die zweijährige Verjährungsfrist auf die Krankentaggeldversicherung Anwendung.
  • Neu gilt in der Haftpflichtversicherung ein direktes Forderungsrecht des geschädigten Dritten oder dessen Rechtsnachfolger gegen den Versicherer (nArt. 60). Im Schadenfall können damit Ansprüche direkt bei der Haftpflichtversicherung des Schädigers im Umfange der Schadenersatzforderung geltend gemacht werden. Dies, obwohl der Versicherungsvertrag nicht mit ihm, sondern mit dem Haftpflichtigen abgeschlossen wurde. Aber nicht nur die Ersatzansprüche der Geschädigten werden gedeckt, sondern auch die Rückgriffsansprüche Dritter (bspw. Sozialversicherer). Die bisher in der Praxis gängigen Regressausschlussklauseln sind also nicht mehr zulässig.
  • Das Regressrecht des Versicherers wird auf sämtliche Ersatzpflichtigen ausgedehnt, also nicht bloss auf aus unerlaubter Handlung Haftende, sondern – analog dem ATSG für die Sozialversicherer – explizit auch auf aus einer Vertragsverletzung oder Kausalhaftung Ersatzpflichtige (nArt. 95c Abs. 2).

Unter folgendem Link können Sie das gesamte Versicherungsvertragsgesetz
konsultieren:

https://www.fedlex.admin.ch/eli/fga/2020/1305/de

Urs Graf,
Geschäftsleitungsmitglied


Sinkende Altersleistungen

Liebe Mitglieder
Erst kürzlich habe ich in Printmedien wieder gelesen, dass die Renten Jahr für Jahr sinken und das Vertrauen der Schweizerinnen und Schweizer in die Altersvorsorge in nur einem Jahr spürbar gesunken sei. Unter dem Strich bedeutet dies, dass die Leistungen aus AHV und Pensionskasse heute mehr als 20 Prozent tiefer sind als vor 20 Jahren! Dieser Trend wird sich weiter verschärfen – das heisst, wer in den nächsten Jahren pensioniert wird, muss mit noch weniger Einkommen aus diesen zwei Säulen rechnen.

Fazit: Wer sich auf das Alter finanziell vorbereiten will, sollte so früh wie möglich damit beginnen, sich um das Thema Vorsorge zu kümmern und seine finanzielle Situation allenfalls entsprechend anzupassen. Dank unserer Zusammenarbeit mit der VVK AG (Vorsorge- und Vermögenskonzepte AG) können Sie sich jederzeit auf der Homepage www.vvk.ch für ein – speziell für ZV-Mitglieder aufgebautes – Vorsorge-Webinar anmelden und sich beraten lassen.

Die Mischung aus Vorsorge- und Lebenshilfe und Finanzberatung inkl. Finanzdienstleistungen, wie sie die VVK macht, ist DIE erfolgversprechende Zukunftsstrategie dieser Branche.  Man schult die Kunden in den Grundzügen der Vorsorge, man bezieht sie in Workshops ein. Darauf aufbauend erstellt man eine «Grundanalyse» in einem Vorsorgeplan, und diese wiederum nutzt man als Basis für Kundenberatung und die sich daraus ergebenden Massnahmen. Aber nur insoweit sie aufgrund der Situation der Kund*innen auch angebracht sind und zu ihrem finanziellen Wohlergehen in der Zukunft führen.

Übrigens, es ist nie zu spät, sich beraten zu lassen, selbst in einer geordneten und geplanten Nachlassorganisation können noch viele Steuerfranken eingespart werden.

Der Lebensweg als Ökosystem Vorsorge

Wir haben im Laufe der Jahre vierzig Ereignisse im Leben eines Menschen identifiziert, die sich direkt auf seine finanzielle Situation und damit auf seine Vorsorge auswirken. An jedem dieser Ereignisse braucht der Mensch, wenn er sich nicht selber helfen kann, professionelle Unterstützung. Dazu ein paar Beispiele: Die Kinder schlagen die Scheiben der Nachbarn ein, der Abschluss einer Ausbildung, das Zusammenziehen mit einem Partner, eine Heirat, die Geburt eines Kindes, der Kauf einer Liegenschaft, der Abschluss einer Hypothek, eine Scheidung, der Kauf einer Finanzanlage, der Abschluss einer Versicherung, ein Unfall, der Verlust eines Partners, die Pensionierung, der Verkauf des Hauses, der Bezug einer Alterswohnung, der Wechsel ins Pflegeheim, die Nachlassvorbereitung.

Jedes dieser Ereignisse hat, wenn sie falsch angepackt werden, kleinere oder grössere Auswirkungen auf die Vorsorge des Einzelnen und seine weitere Lebensgestaltung.


NEUE VEREINBARUNG MIT HOTELCARD

Liebe Mitglieder
Es freut uns, Ihnen mitteilen zu können, dass wir mit HOTELCARD eine neue Vereinbarung getroffen haben. Diese ermöglicht es Ihnen, zu vergünstigten Konditionen eine personalisierte Hotelcard zu erwerben.

Wir machen Sie darauf aufmerksam, dass es sich bei diesem Angebot um ein Abonnement handelt.

Die Mitgliedschaft kann jederzeit bis 14 Tage vor Ablauf des Abos gekündigt werden, ansonsten verlängert sich die Mitgliedschaft automatisch zu Fr. 99.– pro Jahr.

Hotelcard erinnert Sie per E-Mail rechtzeitig vor der automatischen Verlängerung Ihrer Hotelcard an den Kündigungstermin.

Der Spar(s)pass für Hotelliebhaber

Das ganze Jahr in Hotels entspannen und dabei viel Geld sparen. Auf hotelcard.com bieten über 500 Hotels ihre freien Kapazitäten mit 30-50% Rabatt an. Ob Wellness-Wochenende, Städtetrip, Wandern in den Bergen: Als Hotelcard-Mitglied gibt es immer einen Grund zum Verreisen.

Win-win für Kunden und Hotels

Im Gegensatz zu anderen Buchungsportalen oder Reiseveranstaltern zahlen Hotels bei Hotelcard keinerlei Kommissionen oder Gebühren. Deshalb offerieren sie den Hotelcard- Mitgliedern die weitaus günstigsten Zimmerraten. Einfach und ehrlich.

Vorteile der Hotelcard:

  • Wählen Sie aus über 500 Top-Hotels in der Schweiz und dem nahen Ausland
  • Übernachten Sie mit 30 bis 50% Rabatt
  • Beliebig viele Buchungen möglich
  • Einfacher Buchungsprozess ohne versteckte Kosten
  • Regelmässige Hotel- und Reisetipps von unseren Reiseexperten

Als Mitglied vom Öffentlichen Personal bestellen Sie die 1-Jahres-Hotelcard für Fr. 79.– statt Fr. 99.– oder noch besser, die 3-Jahres- Hotelcard für Fr. 187.– statt Fr. 247.–!

Jetzt bestellen: https://hotelcard.com/de/personal-zv

Unsere Empfehlung: Schliessen Sie das Abonnement gleich von Beginn weg für drei Jahre ab – damit profitieren Sie während dreier Jahre von den Vorzugskonditionen.


Neuer Vertragspartner – BMW

Liebe Mitglieder

Erneut dürfen wir Ihnen ein neues Flottenrabatt-Angebot unterbreiten.

Nach längeren Verhandlungen dürfen wir Ihnen mitteilen, dass wir mit der BMW-Group Schweiz einen Flottenrabatt-Vertrag aushandeln konnten, der Ihnen namhafte Vorteile beim Kauf eines neuen Fahrzeuges bietet.

EXKLUSIVE ANGEBOTE FÜR VERBANDSMITGLIEDER MIT DRIVE


Sie erhalten ausgewählte Modelle zu besonders attraktiven Konditionen. Registrieren Sie sich jetzt für das individualisierte Kundenportal und erfahren Sie, welche exklusiven Angebote auf Sie warten.

Bitte nutzen Sie für die einmalige Registrierung bei der Angabe der Personalien NUR FOLGENDES PASSWORT: «Oeffentlichespersonal» (keine eigenen Passwörter).

Da die Sicherheitsstandards bei BMW sehr hoch angesetzt sind, dauert das Abwicklungsprozedere etwas länger – schauen Sie auf unserer Website unter „Dienstleistungen, Flottenrabatte“ nach, dort ist der Laufweg genau beschrieben.


Aus dem Kanton St. Gallen

Deutlich besser als budgetiert: Die Staatsrechnung des Kantons St. Gallen weist einen Ertragsüberschuss aus.

Auch im Kanton St. Gallen lautet der Titel des am 24. März 2021 erschienenen Artikels im «St. Galler Tagblatt» zur Rechnung des Kantons St. Gallen analog zur Stadt St. Gallen – und dies trotz erheblichen Mehraufwendungen infolge der Corona-Pandemie!

Einer der Hauptgründe für den besseren Rechnungsabschluss 2020 ist laut Mitteilung des Kantons die Gewinnausschüttung der Schweizerischen Nationalbank (SNB). Diese fiel um rund 103,4 Millionen Franken besser aus als budgetiert. Operativ resultiert nach Ausklammerung der Bezüge aus dem besonderen Eigenkapital und der ausserordentlichen Effekte ein Ertragsüberschuss von 216,8 Millionen Franken.

Wie im Vorjahr lagen die Kantonssteuern um 56,3 Millionen Franken und der Anteil an den Bundessteuern um 10,1 Millionen Franken über dem Budget. Weiter konnten Mehrerträge bei den Gewinnanteilen der Psychiatrieverbunde und dem Zentrum für Labormedizin von insgesamt 5,9 Millionen Franken und im Amt für Berufsbildung von 5,1 Millionen Franken verzeichnet werden.

Positive Effekte resultierten auch im Bereich der Sonderschulen von 5,7 Millionen Franken und im öffentlichen Verkehr von 5,6 Millionen Franken. Tiefere Aufwendungen fielen insbesondere bei den individuellen Prämienverbilligungen (18,2 Millionen Franken), bei den Ergänzungsleistungen (11,5 Millionen Franken), im Bereich Wasser und Energie (7,4 Millionen Franken) sowie bei den Bauten und Renovationen (4,7 Millionen Franken) an.

Höhere Aufwendungen wegen Corona

Im Mai 2020 hat der Kantonsrat beschlossen, die Sonderausschüttung der SNB des Jahres 2020 im Umfang von 79,3 Millionen Franken dem besonderen Eigenkapital zuzuweisen. Gleichzeitig hat er den Verwendungszweck des besonderen Eigenkapitals für die Finanzierung von Massnahmen zur Bekämpfung der Folgen des Coronavirus ausgeweitet.

Im Rechnungsjahr 2020 wurden Aufwendungen im Zusammenhang mit Corona-Massnahmen von insgesamt 63,9 Millionen Franken über das besondere Eigenkapital finanziert. Diese belasten somit den allgemeinen Staatshaushalt nicht.

Die grössten Corona-bedingten Aufwandpositionen 2020 sind:

  • die Ertragsausfallentschädigungen der Spitäler von 42,3 Millionen Franken;
  • die Ausfallentschädigungen im Kulturbereich von netto 8,4 Millionen Franken;
  • die Aufwendungen des kantonalen Führungsstabs von 7 Millionen Franken, unter anderem für den Betrieb der Konsultationszentren, die Infoline, das Contact Tracing und Schutzmaterial.

Höhere Aufwendungen aus ausserordentlichen Wertberichtigungen

Aufgrund der jährlichen Werthaltigkeitsprüfung der Aktiven werden auf den Darlehen der Spitalverbunde 3 und 4 sowie auf der Beteiligung am Spitalverbund 3 Wertberichtigungen von gesamt 21,5 Millionen Franken nötig. Dies aufgrund der negativen finanziellen Aussichten gemäss den Mittelfristplanungen der Spitalverbunde.

Weiter wird aufgrund der Entwicklung im Jahr 2020 sowie den unsicheren Aussichten auch die Beteiligung an der Genossenschaft Olma Messen St. Gallen per Ende 2020 vollständig wertberichtigt. Diese beläuft sich nach der vom Kantonsrat im September 2020 beschlossenen Aufstockung von 430’000 Franken per Ende 2020 auf rund 2,4 Millionen Franken.

Corona lässt Staatsquote stark ansteigen

Bereinigt um saldoneutrale, nicht ausgabenwirksame sowie ausserordentliche Positionen nimmt der Aufwand im Vergleich zum Vorjahr um rund 143 Millionen Franken zu, was einem bereinigten Aufwandwachstum von 3,8 Prozent entspricht. Damit liegt das Wachstum über dem budgetierten Wert von 2,7 Prozent, in welchem laut Mitteilung jedoch noch keine Effekte der Corona-Pandemie berücksichtigt waren.

Die Mehraufwendungen für Corona-Massnahmen von 63,9 Millionen Franken sind für rund 1,7 Prozentpunkte des bereinigten Aufwandwachstums verantwortlich. Der weitere Anstieg ist insbesondere auf höhere Staatsbeiträge bei den Ergänzungsleistungen, im Amt für Soziales, bei der Universität, bei den Fachhochschulen und bei der ausserkantonalen Hospitalisation sowie einen höheren Personalaufwand und den Anstieg beim Sachaufwand zurückzuführen.

Für das Jahr 2020 wird ein Rückgang des realen Bruttoinlandproduktes um 2,9 Prozent erwartet. Aus der grossen Diskrepanz zwischen bereinigtem Aufwandwachstum und wirtschaftlicher Entwicklung ergibt sich für den Kanton im Jahr 2020 eine deutlich höhere Staatsquote, die primär auf Effekte der Corona-Pandemie zurückzuführen ist.

Deutlich tiefere Nettoinvestitionen und Anstieg des Nettovermögens

Die Nettoinvestitionen der Investitionsrechnung liegen aufgrund diverser Projektverzögerungen, späterem Realisierungsbeginn bei gewissen Vorhaben und tieferen Darlehensgewährungen deutlich unter dem Budget 2020 und den Vorjahreswerten. Budgetiert waren Nettoinvestitionen von 309 Millionen Franken, effektiv wurden Nettoinvestitionen im Umfang von 183 Millionen Franken getätigt.

«Infolge dieser tieferen Investitionstätigkeit ist auch das Verwaltungsvermögen nicht so stark angestiegen», heisst es weiter. Im Gegenzug ist das Eigenkapital aufgrund des positiven Ergebnisses stärker angestiegen als budgetiert. In der Folge nimmt das Nettovermögen gegenüber dem Vorjahr um 171,5 Millionen Franken zu.

«Robuste» Eigenkapitalbasis per Ende 2020

Das freie Eigenkapital nimmt gegenüber dem Vorjahr im Umfang des erzielten Ertragsüberschusses zu und weist per Jahresende 2020 einen Bestand von 1052,2 Millionen Franken auf. Das besondere Eigenkapital, das neu neben der Finanzierung für steuerliche Entlastungen und für die Förderung von Gemeindevereinigungen auch für die Finanzierung von Corona-Massnahmen verwendet werden kann, beläuft sich per Ende 2020 neu auf 279,8 Millionen Franken.

Die Zunahme im Jahr 2020 von insgesamt 15,4 Millionen Franken setzt sich zusammen aus der Einlage der Sonderausschüttung SNB von 79,3 Millionen Franken und dem Bezug von 63,9 Millionen Franken für die Finanzierung von Corona-Massnahmen. Das gesamte verwendbare Eigenkapital beträgt per Ende 2020 somit 1332 Millionen Franken.

Das weitere Eigenkapital nimmt im Rechnungsjahr 2020 um 18,8 Millionen Franken ab und weist per Ende 2020 einen Bestand von 209,7 Millionen Franken aus. Diese Eigenkapitalkategorie umfasst zweckgebundene Verpflichtungen aus Spezialfinanzierungen und Globalkreditinstitutionen.

Trübe finanzielle Aussichten

Mit dem Konsolidierungskurs und den positiven Jahresabschlüssen der vergangenen Jahre konnte die Eigenkapitalbasis laufend gestärkt werden. «Per Ende 2020 steht der Kanton mit einem robusten Eigenkapitalbestand und einem Nettovermögen finanziell auf einer gesunden Basis», heisst es weiter.

«Das Budget 2021 und der Aufgaben- und Finanzplan 2022–2024 trüben die finanziellen Aussichten jedoch stark.»

Im Budget 2021 geht die Regierung von einem operativen Defizit in der Höhe von 242,8 Millionen Franken aus, während sie für die Finanzplanjahre 2022 bis 2024 operative Aufwandüberschüsse von 160 bis 220 Millionen Franken erwartet. Zum einen führe die negative konjunkturelle Entwicklung des Jahres 2020 im Zusammenhang mit der Corona-Pandemie ab 2021 zu deutlich tieferen Steuererträgen.

Zum anderen seien insbesondere die ab 2021 vollständig wirkenden Effekte aus der Umsetzung der Steuerreform (STAF), die Mindererträge aus dem Bundesfinanzausgleich sowie verschiedene aufwandseitige Effekte (u.a. hohe Dynamik bei den Staatsbeiträgen, hoher Abschreibungsaufwand) mitverantwortlich für die hohen prognostizierten Defizite.

Unsicherheiten in der Finanzplanung

«Die Unsicherheiten sind jedoch hoch und die aktuellen Planwerte beinhalten wesentliche Risiken wie auch Chancen.» So liessen sich die konjunkturellen Aussichten sowie die möglichen finanziellen Auswirkungen in den Bereichen STAF, Gewinnausschüttung SNB mit neuer Vereinbarung, Veränderungen Bundesfinanzausgleich, Prämienverbilligungsinitiative und Werthaltigkeitsfragen der Darlehen und Beteiligungen der Spitäler nur schwer abschätzen.

Die Regierung geht davon aus, dass im Kantonshaushalt ein strukturelles Defizit in der Grössenordnung von 120 bis 160 Millionen Franken besteht. Deshalb hat sie ein Projekt zur nachhaltigen Beseitigung dieses strukturellen Defizits lanciert. Gemäss Vorgabe des Kantonsrates ist die Regierung aktuell an der Erarbeitung eines Massnahmenpakets im Umfang von 120 Millionen Franken. Zur Zielerreichung werden unterschiedliche aufwand- wie auch ertragsseitige Massnahmen erarbeitet. Die Regierung wird dem Kantonsrat das Massnahmenpaket voraussichtlich zeitgleich mit dem Budget 2022 zur Beschlussfassung vorlegen.



Vom Zeppelin zum Blitz – der variantenreiche Weg des Opel-Logos

Liebe Mitglieder

Mit einem aussagekräftigen Logo manifestiert eine Marke ihre Identität. Besonders bildhafte Elemente fallen ins Auge. Seit dem 1. Januar 2021 können Sie als Mitglied des Zentralverbandes Öffentliches Personal Schweiz (ZV) zu vergünstigten Konditionen Fahrzeuge der Marke OPEL erwerben.

Zum Jahresanfang 2021 präsentiert sich Opel in einem neuen Erscheinungsbild. Dazu gehört auch das jetzt feiner gezeichnete Markenlogo, welches den Schriftzug OPEL wieder optisch prominent in Szene setzt.

Doch wie ist der Opel-Blitz eigentlich entstanden? Es gibt kaum ein Hersteller-Logo, das sich derart einprägt wie der horizontale Opel-Blitz.

Seit 1934 zierte ein stilisierter Zeppelin als Kühlerfigur die Opel-Fahrzeuge – einst Sinnbild menschlicher Innovationskraft und technischen Fortschritts. Für die zweidimensionale Darstellung wird das Emblem in ein Rad, Symbol der menschlichen Fortbewegung auf der Erde, gestellt. Zahlreiche Varianten entstehen, in den Fünfzigerjahren stets mit Rückenflosse. Die Signete erscheinen auf Kühlergrills, Lenkradnaben, Radkappen und Heckdeckeln sowie auf verschiedensten Drucksachen, meist nach links weisend.

Ende 1963 wird aus dem zuletzt sehr abstrakten Zeppelin ein Blitz. Alle ab Herbst 1963 ausgelieferten PWs des Modelljahrgangs 1964 trugen den neuen Blitz im Kreis.
Je nach Modell und Baujahr wurden die Embleme zwar leicht variiert, aber das Streben nach einem einheitlichen Markenauftritt war eindeutig erkennbar.

Ab 1970 wurden klare Gestaltungsrichtlinien für alle Unternehmensbereiche festgelegt: In der Werbung, für Drucksachen, Schilder und Kennzeichnungen wurde der Blitz mit dem Schriftzug kombiniert und von einem Quadrat umrahmt. In dieser Form kennzeichnete das Logo auch die Händlerbetriebe im In- und Ausland.

1987 wurde das Corporate Design zum ersten Mal überarbeitet: Die Farbe Gelb wurde reduziert, ebenso der Einsatz des Quadrats. Im ­neuen Jahrtausend folgten weitere Modernisierungen, bei denen der Blitz eine 3D-Optik ­erhielt. So sollten das Signet des Unternehmens und das Emblem der Produkte enger zueinander­rücken.

Ab 2016 schmückte ein skulpturierter Chromblitz die Opel-Neuheiten. Das offizielle Unternehmenslogo wurde seit Sommer 2017 im modernen Flat Design gestaltet.

Mit dem neuen Erscheinungsbild und dem feiner gezeichneten Markenlogo wird der Schriftzug OPEL optisch prominent in Szene gesetzt.

Profitieren Sie von den Spezialkonditionen – einsehbar auf unserer Webseite www.oeffentlichespersonal.ch